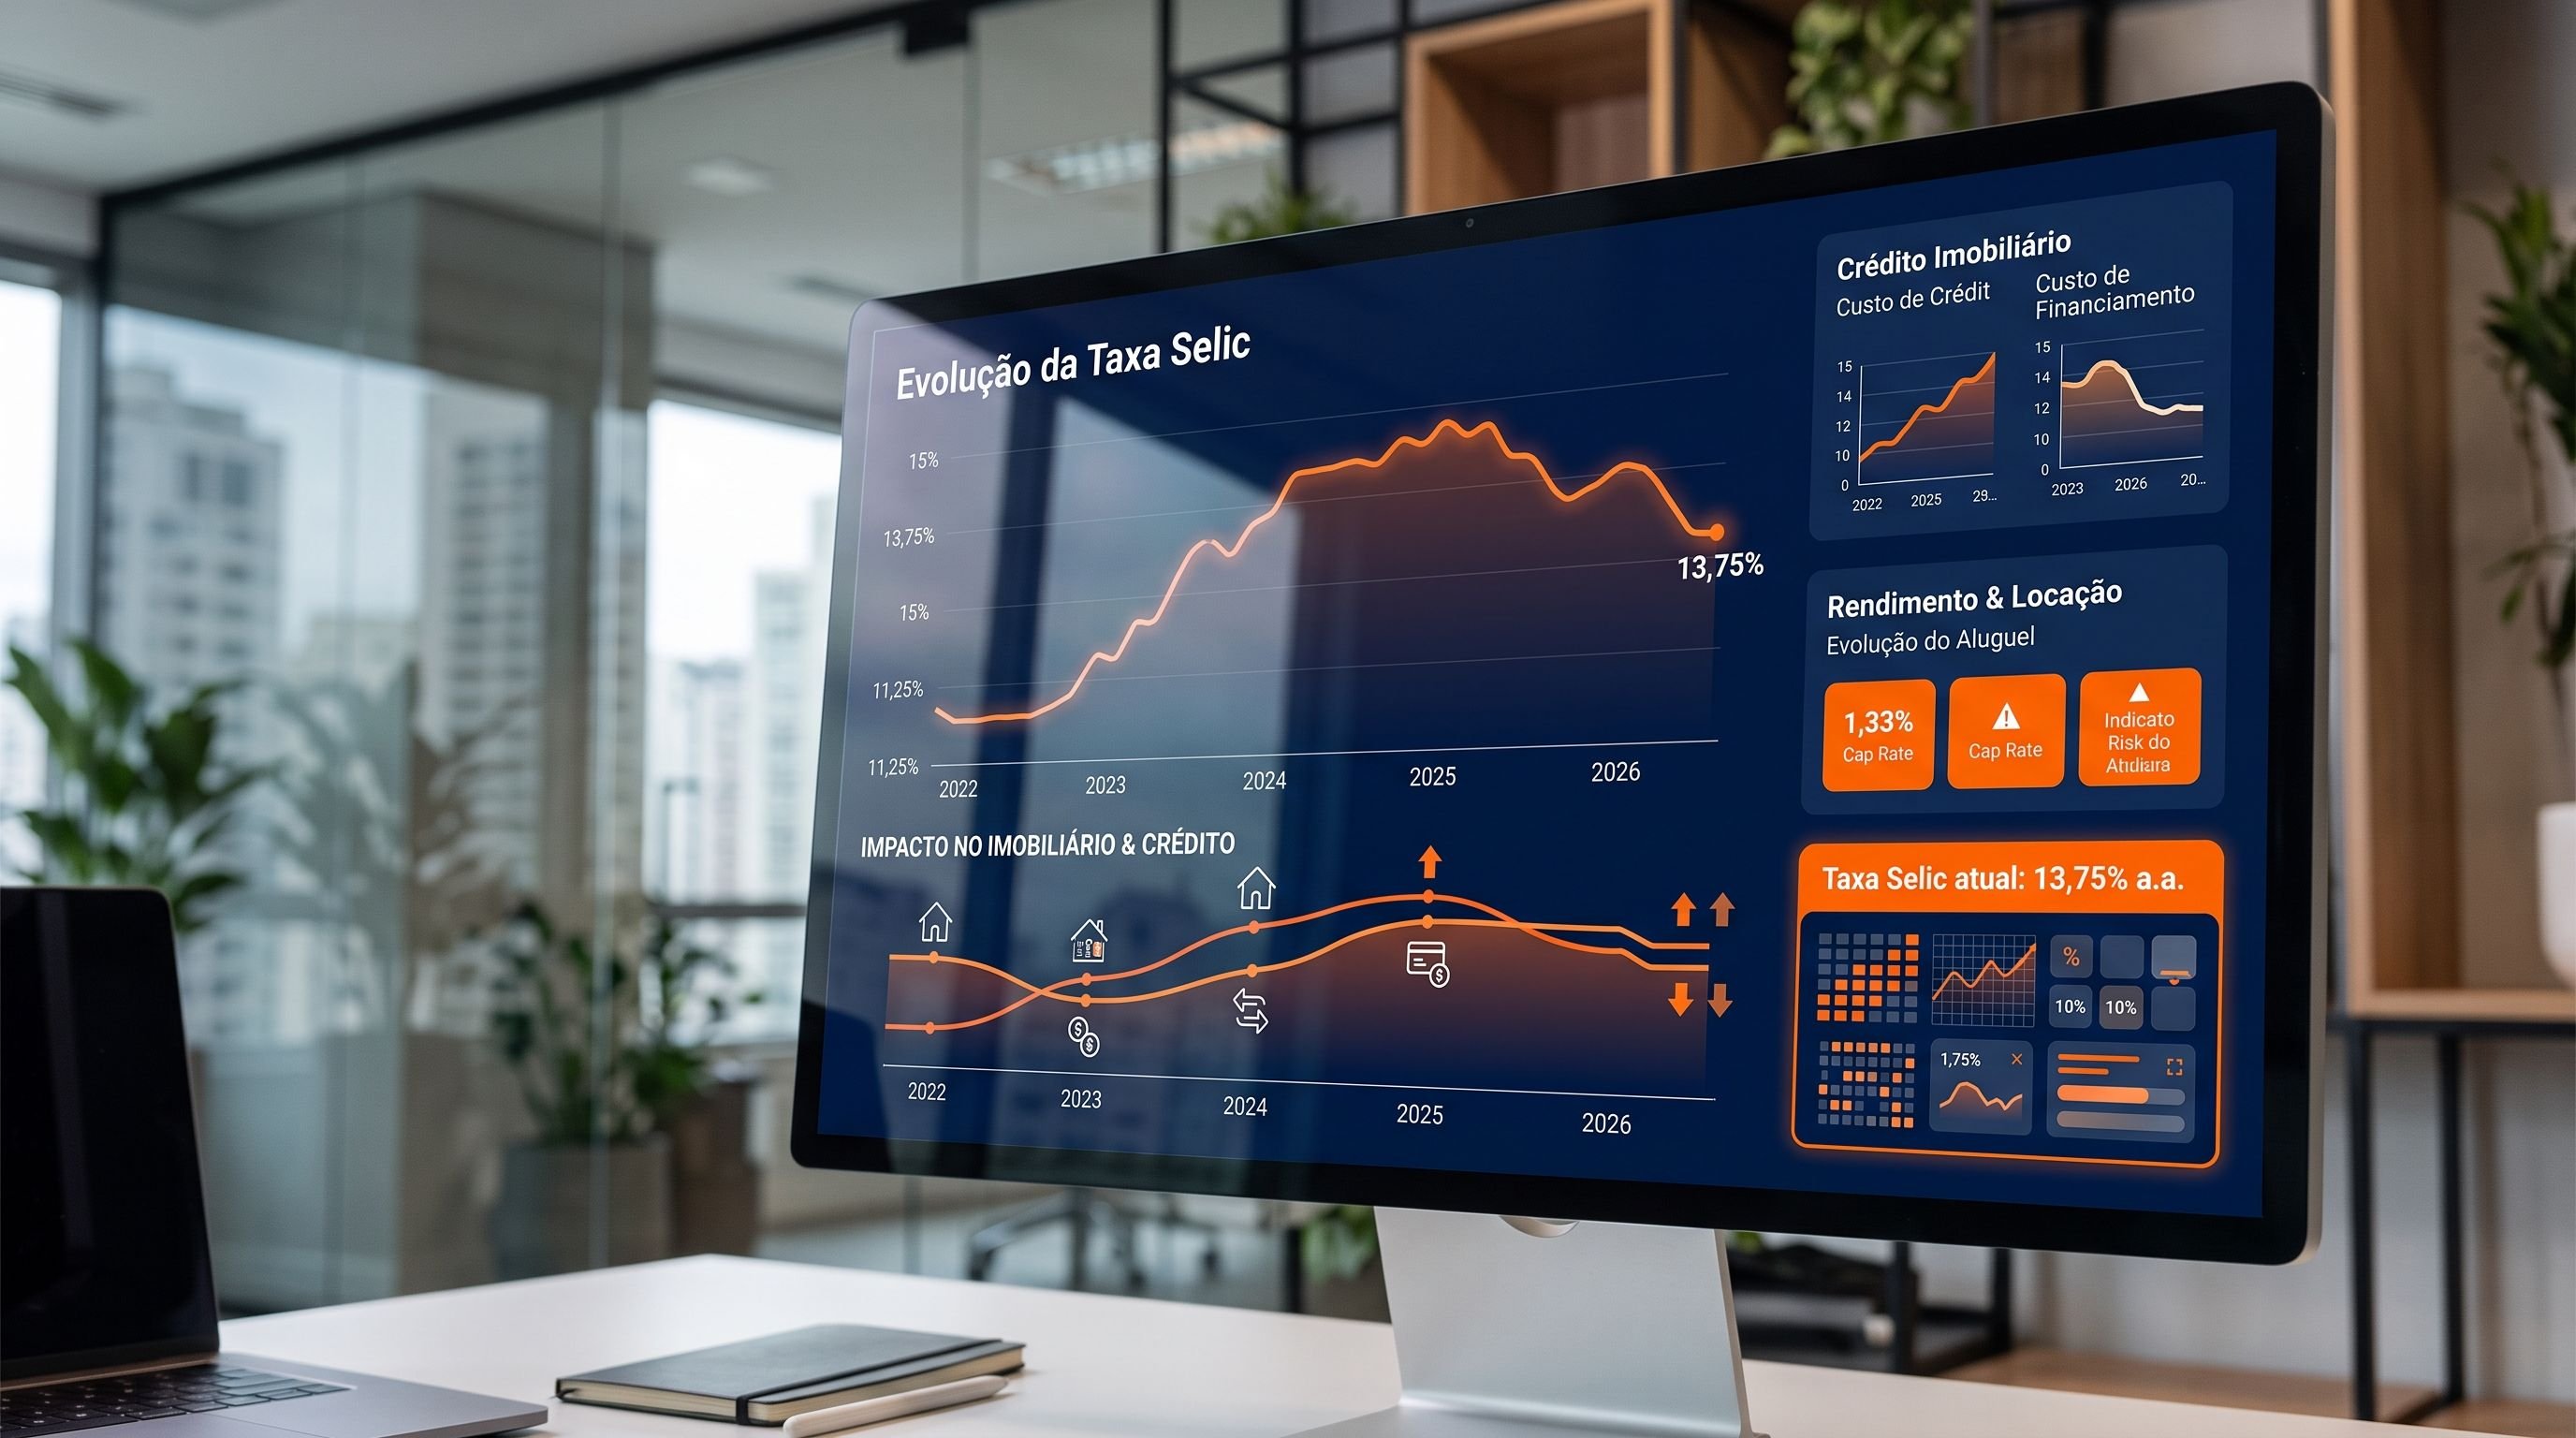
Taxa Selic 2026: qual é o valor atual e como ela afeta o crédito?
Entenda a taxa Selic em 2026, acompanhe as decisões do Copom e veja como os juros influenciam o crédito, os investimentos e o mercado imobiliário.
Postado em: 22 outubro 2026 às 16h44
22 outubro 2026 às 18h12
A taxa Selic é um dos indicadores mais importantes da economia brasileira. Ela influencia o custo do crédito, o rendimento de investimentos e as decisões financeiras de pessoas e empresas. Para quem possui imóveis, recebe aluguel ou busca crédito para realizar projetos, acompanhar as mudanças na taxa básica de juros ajuda a entender o cenário econômico.
Em setembro de 2026, a taxa Selic foi reduzida para 13,75% ao ano, após decisão do Comitê de Política Monetária (Copom), do Banco Central. Mas o que essa mudança significa na prática?
Neste artigo, você vai entender o que é a taxa Selic, como ela é definida, qual é o seu histórico em 2026 e como os juros podem afetar o mercado imobiliário e as opções de crédito disponíveis.
O que é a taxa Selic?
A Selic é a taxa básica de juros da economia brasileira. Ela serve como referência para diversas operações financeiras e influencia as condições de crédito e o rendimento de diferentes investimentos.
O nome Selic vem de Sistema Especial de Liquidação e de Custódia, infraestrutura utilizada para registrar e liquidar operações com títulos públicos federais.
A meta da taxa Selic é definida pelo Banco Central, por meio do Copom, que avalia as condições econômicas do país e decide se os juros devem subir, cair ou permanecer no mesmo patamar.
Para que serve a taxa Selic?
A Selic é uma das principais ferramentas utilizadas pelo Banco Central para conduzir a política monetária e controlar a inflação.
Quando os juros sobem, o crédito tende a ficar mais caro, o que pode reduzir o consumo e o ritmo da atividade econômica. Quando os juros caem, o crédito pode ficar mais acessível, estimulando o consumo e os investimentos.
Esses efeitos não acontecem de forma imediata ou igual para todas as modalidades financeiras. As condições também dependem da inflação, do risco de crédito, dos custos das instituições e do cenário econômico.
Qual é a taxa Selic em 2026?
Na decisão de 16 de setembro de 2026, o Copom reduziu a meta da Selic de 14% para 13,75% ao ano. A decisão representou uma redução de 0,25 ponto percentual em relação à reunião anterior.
O Banco Central considerou fatores como a moderação gradual da atividade econômica e a evolução da inflação, mas destacou que o cenário ainda exigia cautela. Consulte o histórico oficial da Selic no Banco Central.
Histórico da taxa Selic em 2026
Confira as decisões do Copom registradas até setembro de 2026:
| Data da decisão do Copom | Meta Selic ao ano |
|---|---|
| 28 de janeiro de 2026 | 15,00% |
| 18 de março de 2026 | 14,75% |
| 29 de abril de 2026 | 14,50% |
| 17 de junho de 2026 | 14,25% |
| 5 de agosto de 2026 | 14,00% |
| 16 de setembro de 2026 | 13,75% |
Importante: a Selic pode mudar a cada reunião do Copom. Para consultar a taxa vigente na data da leitura, confira a página oficial do Banco Central e mantenha este histórico atualizado após novas decisões.
Quem decide o valor da Selic?
A meta da taxa Selic é definida pelo Comitê de Política Monetária (Copom), órgão do Banco Central do Brasil responsável pelas decisões de política monetária.
O comitê realiza reuniões periódicas para avaliar indicadores econômicos, como inflação, atividade econômica, expectativas do mercado e cenário internacional.
O que o Copom considera antes de tomar uma decisão?
Entre os fatores analisados estão:
- Inflação: a evolução dos preços e as expectativas para os próximos períodos;
- Atividade econômica: o ritmo de crescimento da economia e do consumo;
- Mercado de trabalho: indicadores de emprego, renda e salários;
- Cenário internacional: juros de outros países, câmbio e preços de commodities;
- Expectativas econômicas: projeções de inflação e outras variáveis acompanhadas pelo mercado.
A partir desse conjunto de informações, o Copom decide o nível da taxa básica de juros com o objetivo de conduzir a inflação em direção à meta estabelecida.
Como a Selic afeta o crédito?
A taxa Selic influencia o custo do dinheiro na economia. Por isso, suas mudanças podem afetar empréstimos, financiamentos e outras operações financeiras.
Quando a Selic sobe, o custo de captação das instituições financeiras tende a aumentar, o que pode pressionar as taxas cobradas dos clientes. Quando cai, pode abrir espaço para condições de crédito mais favoráveis.
Entretanto, a redução da Selic não significa que todos os empréstimos ficarão automaticamente mais baratos. As taxas finais também dependem do perfil do cliente, das garantias, do prazo e dos critérios de cada instituição.
O que acontece com os empréstimos quando a Selic sobe?
Juros mais altos podem aumentar o custo de novas operações de crédito e dificultar o acesso a recursos para pessoas e empresas.
Nesse cenário, comparar propostas e avaliar o custo total da contratação se torna ainda mais importante. O consumidor deve observar não apenas a taxa anunciada, mas também o Custo Efetivo Total (CET), que reúne os custos aplicáveis à operação.
E quando a Selic cai?
A queda da Selic pode contribuir para a redução das taxas de crédito ao longo do tempo, mas o efeito depende da modalidade e das condições do mercado.
A transmissão pode ser gradual. Além disso, operações com garantias, prazos e critérios de análise diferentes podem apresentar comportamentos distintos.
Por isso, quem pretende contratar crédito deve comparar as condições efetivamente oferecidas, sem considerar apenas a variação da taxa básica.
Qual é o impacto da Selic no mercado imobiliário?
O mercado imobiliário também pode sentir os efeitos das mudanças na taxa básica de juros. Isso acontece porque os juros influenciam o custo do financiamento, as decisões de investimento e o planejamento financeiro das famílias.
Financiamento imobiliário
Quando o crédito fica mais caro, a compra de imóveis financiados pode pesar mais no orçamento. Dependendo das condições oferecidas pelas instituições financeiras, isso pode afetar a capacidade de compra e o ritmo de novos financiamentos.
Em um cenário de juros menores, o crédito pode se tornar mais acessível, mas a evolução das taxas de financiamento depende também de fatores como captação de recursos, prazos e políticas de crédito.
Investimentos em imóveis
A Selic também influencia a comparação entre investimentos financeiros e investimentos imobiliários.
Quando os juros estão elevados, aplicações de renda fixa podem oferecer retornos atrativos, o que altera a avaliação de quem considera comprar um imóvel para gerar renda com aluguel.
Já em períodos de queda dos juros, alguns investidores podem reavaliar a atratividade de ativos imobiliários. Ainda assim, a decisão depende de fatores como preço de aquisição, custos de manutenção, vacância, valorização e renda de aluguel.
A Selic é um indicador importante, mas não determina sozinha a rentabilidade de um imóvel.
Renda de aluguel e planejamento financeiro
Para quem recebe aluguel, acompanhar o cenário econômico ajuda a organizar o orçamento e avaliar decisões financeiras.
A renda da locação pode estar sujeita a períodos de vacância, atrasos no pagamento e despesas inesperadas. Por isso, o proprietário deve considerar não apenas o valor mensal recebido, mas também a estabilidade dos recebimentos e os compromissos associados ao imóvel.
Como a Selic influencia a antecipação de aluguel?
A antecipação de aluguel permite que o proprietário receba antecipadamente valores relacionados aos aluguéis futuros, em vez de esperar pelos vencimentos mensais.
Como outras operações financeiras, a antecipação está inserida em um cenário econômico influenciado pela Selic. No entanto, a taxa básica não define sozinha o custo de uma operação de antecipação de aluguel.
As condições podem depender da análise do contrato de locação, dos recebíveis, do prazo, dos custos envolvidos e dos critérios da operação.
A queda da Selic reduz automaticamente o custo da antecipação?
Não necessariamente. Embora a Selic influencie as condições gerais de crédito, a taxa oferecida em uma operação de antecipação depende de seus próprios critérios comerciais e financeiros.
Por isso, o proprietário deve analisar a proposta individual, verificando o valor líquido que receberá, os custos e as condições contratuais.
Quando vale a pena avaliar a antecipação de aluguel?
A antecipação pode ser uma alternativa para quem precisa de liquidez antes dos vencimentos futuros e deseja utilizar os recursos para organizar as finanças, realizar melhorias ou investir em projetos.
O Alugou Quitou oferece a possibilidade de antecipar até 30 meses de aluguel, sujeita à análise e às condições da operação.
Antes de contratar, compare os custos, avalie o impacto sobre os recebimentos futuros e considere se a antecipação atende à sua necessidade financeira.
Como a Selic afeta os investimentos?
A taxa básica de juros também é uma referência importante para diferentes investimentos, especialmente os de renda fixa.
Quando a Selic está elevada, aplicações atreladas à taxa básica ou ao CDI podem se tornar mais atrativas, dependendo das condições de cada produto. Quando os juros caem, os rendimentos de novas aplicações desse tipo podem diminuir ao longo do tempo.
Selic alta é sempre melhor para investir?
Não. A escolha depende dos objetivos, do prazo, da tolerância ao risco e da necessidade de liquidez de cada investidor.
Juros elevados podem beneficiar determinados investimentos de renda fixa, mas também podem encarecer o crédito e influenciar negativamente o desempenho de algumas atividades econômicas.
No mercado imobiliário, é necessário considerar a renda de aluguel, os custos do imóvel, a possibilidade de valorização e as alternativas de investimento disponíveis.
A melhor decisão financeira não depende apenas da Selic, mas da relação entre retorno esperado, risco, prazo e objetivos pessoais.
Como acompanhar as próximas decisões sobre a Selic?
A taxa básica pode mudar conforme a avaliação do Copom sobre a inflação e as condições econômicas.
Para acompanhar as decisões, consulte o histórico oficial da taxa e as atas das reuniões do Banco Central. Esses documentos apresentam a decisão tomada e os fatores considerados pelo comitê.
Acompanhar essas informações ajuda a entender as tendências do crédito e a contextualizar decisões financeiras, mas não garante previsões sobre futuras mudanças nos juros.
Entenda o cenário econômico e avalie suas opções com o Alugou Quitou
A Selic influencia o custo do crédito, os investimentos e diferentes decisões relacionadas ao patrimônio. Para proprietários de imóveis, compreender esse cenário pode ajudar no planejamento financeiro e na avaliação de alternativas para acessar recursos.
O Alugou Quitou oferece soluções financeiras relacionadas ao mercado imobiliário, incluindo a antecipação de aluguel e o empréstimo com garantia de imóvel. Cada modalidade possui critérios, custos e condições específicos.
Conheça as opções disponíveis, compare as condições e converse com a equipe do Alugou Quitou para avaliar qual alternativa pode fazer sentido para seu planejamento financeiro.
Últimas notícias
Mostrar tudo →
Parcerias imobiliárias: como funcionam e como gerar mais oportunidades de negócio
Saiba como funcionam as parcerias imobiliárias, quais são suas vantagens e como corretores e imobiliárias podem ampliar oportunidades com o Alugou Quitou.
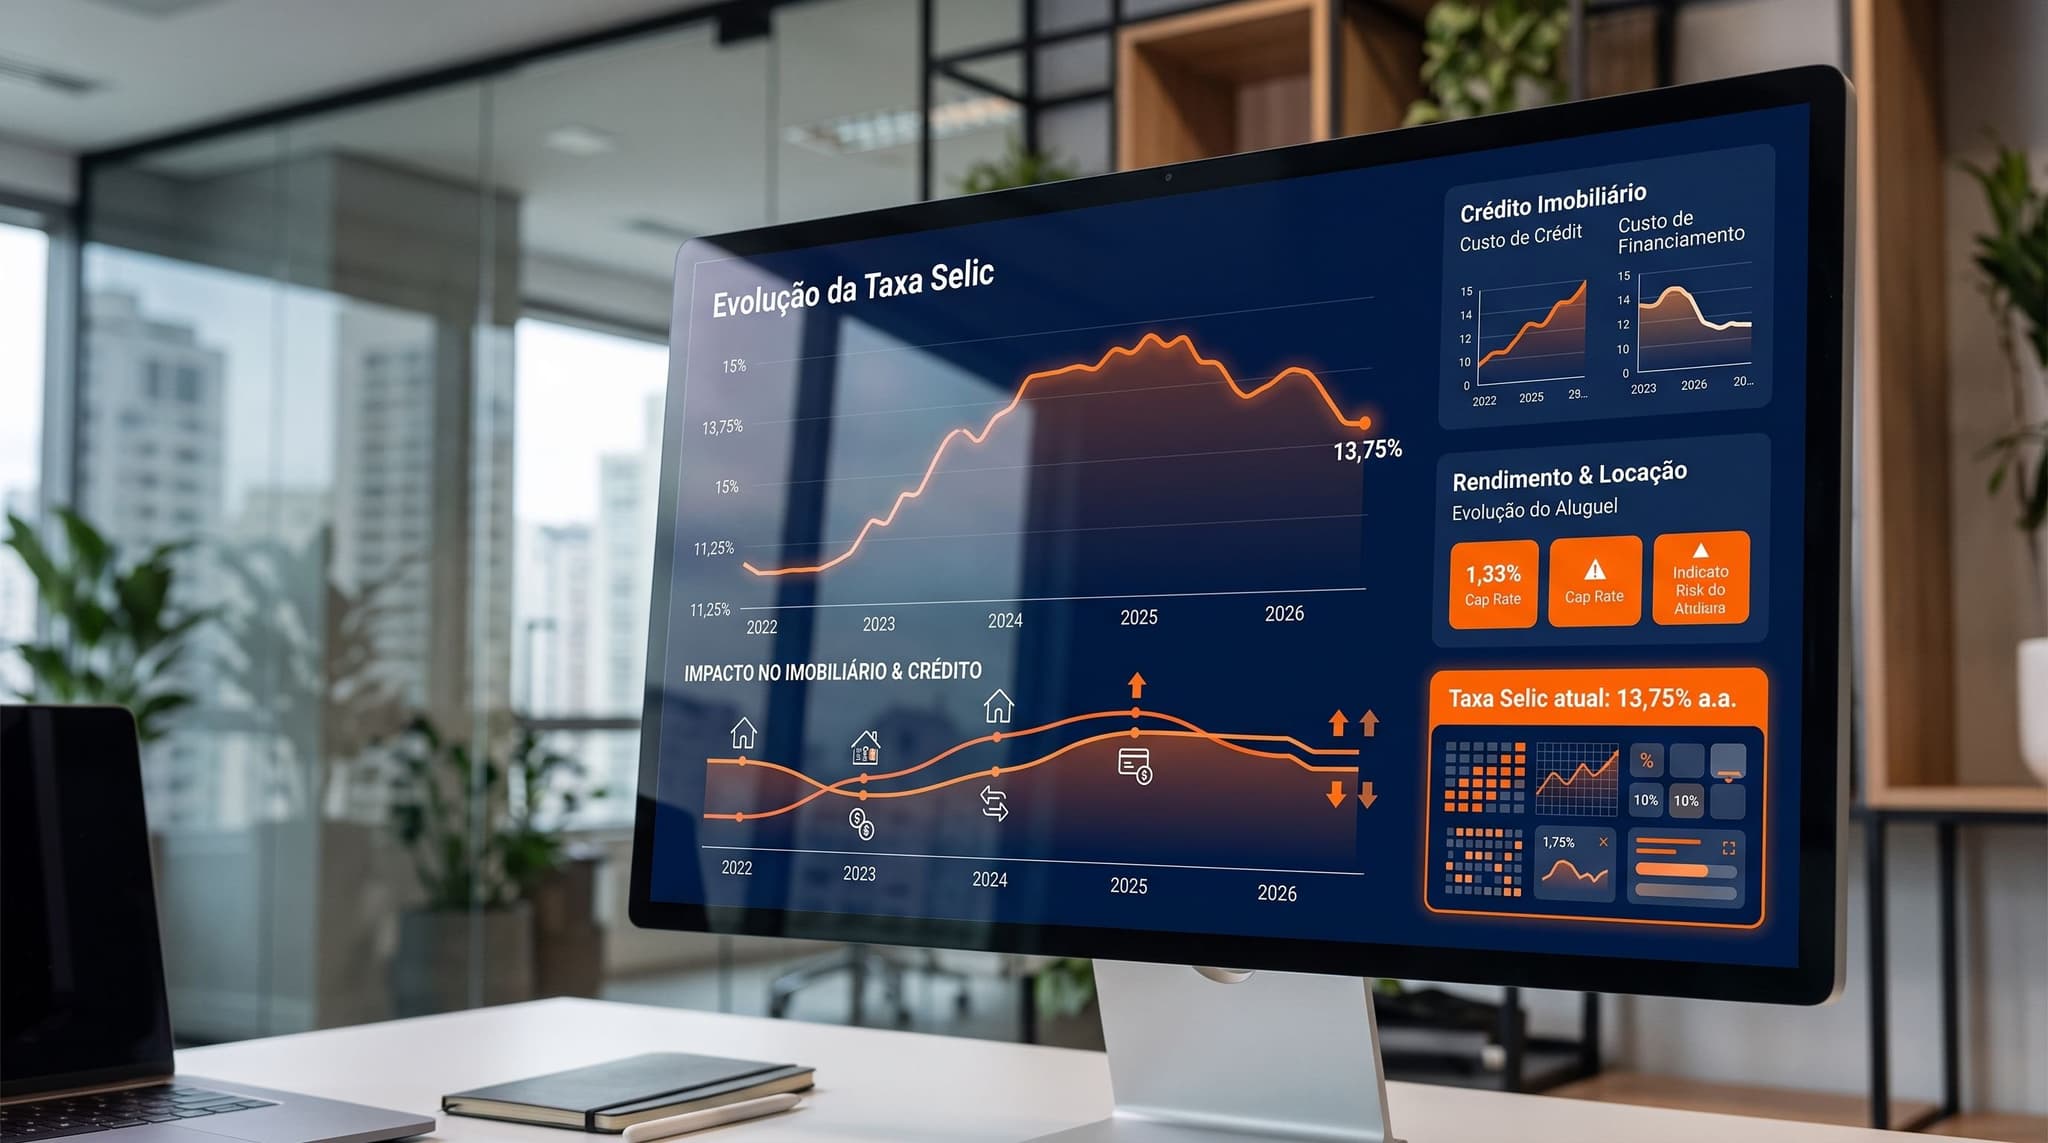
Taxa Selic 2026: qual é o valor atual e como ela afeta o crédito?
Entenda a taxa Selic em 2026, acompanhe as decisões do Copom e veja como os juros influenciam o crédito, os investimentos e o mercado imobiliário.
Risco de crédito e inadimplência: como prevenir perdas no mercado imobiliário
Entenda o risco de crédito na locação de imóveis, como prevenir a inadimplência e quais estratégias ajudam a proteger o planejamento financeiro.
O que é home equity? Entenda como funciona o empréstimo com garantia de imóvel
O que é home equity, como funciona o empréstimo com garantia de imóvel, quais são as vantagens e os cuidados antes de contratar.