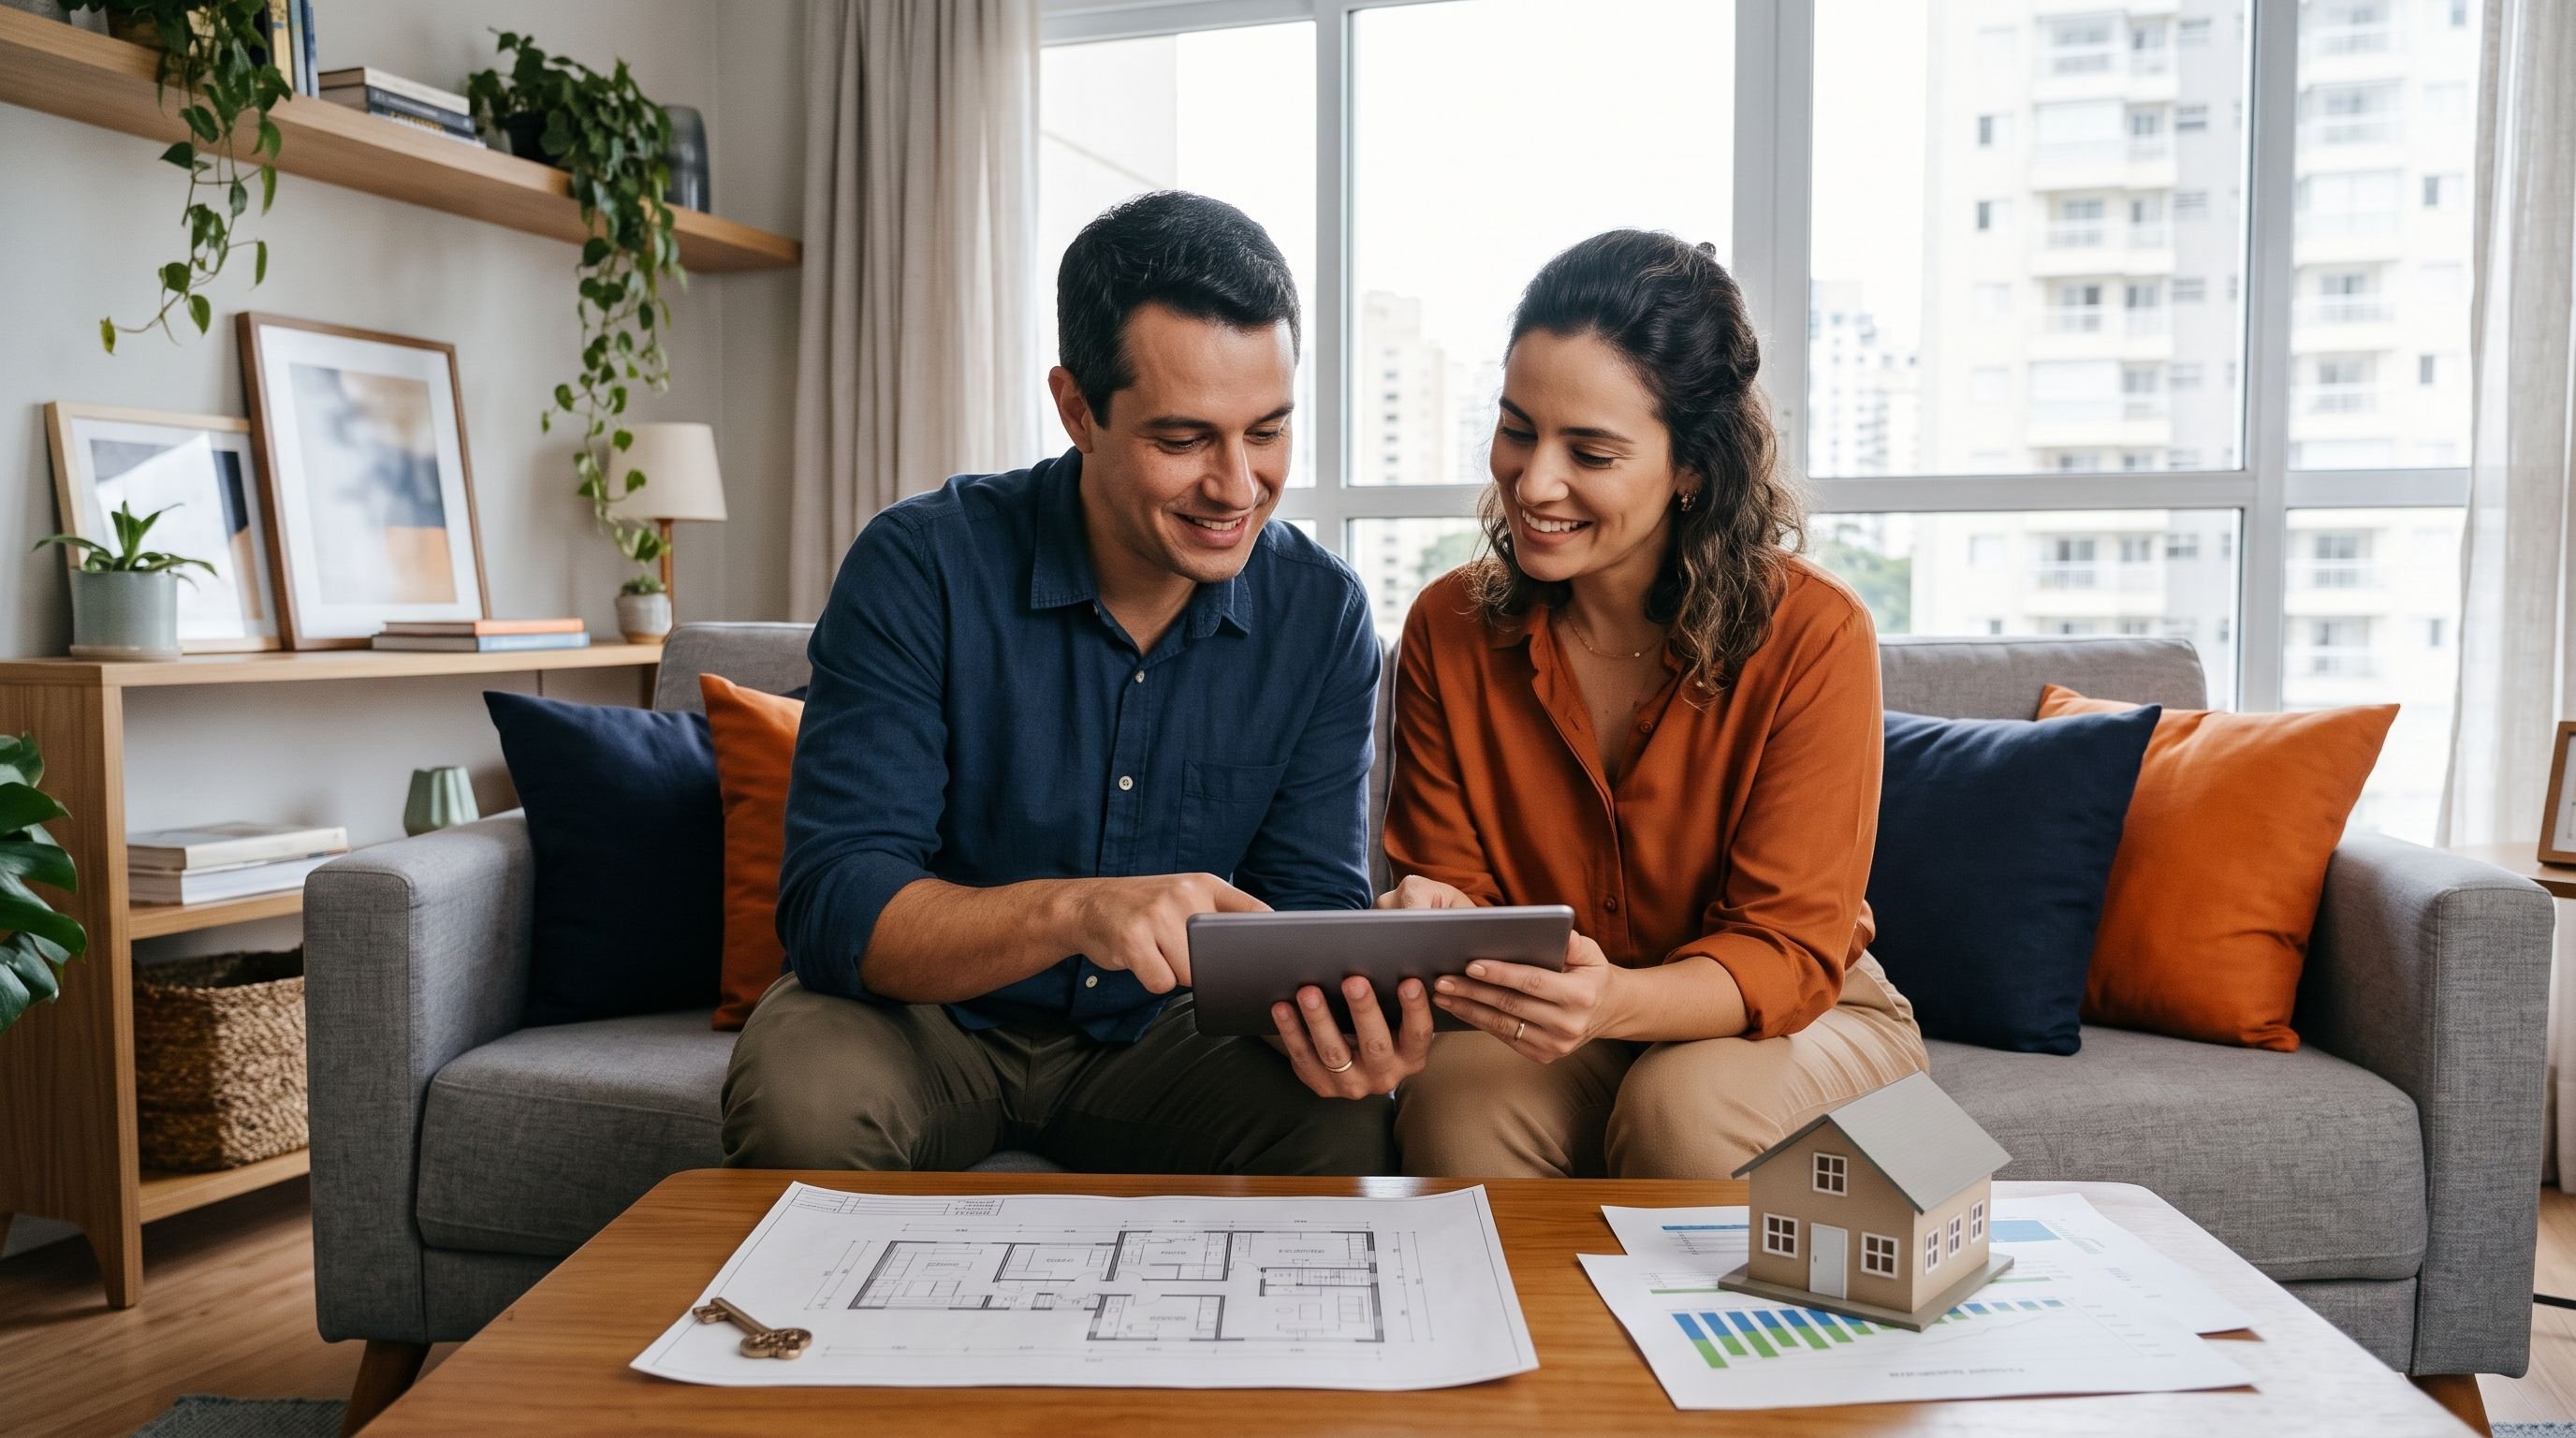
O que é home equity? Entenda como funciona o empréstimo com garantia de imóvel
O que é home equity, como funciona o empréstimo com garantia de imóvel, quais são as vantagens e os cuidados antes de contratar.
Postado em: 22 outubro 2026 às 16h22
22 outubro 2026 às 17h55
Você sabia que um imóvel pode ajudar a conseguir crédito para tirar planos do papel, investir no próprio negócio ou reorganizar as finanças?
O home equity, também conhecido como empréstimo com garantia de imóvel, é uma modalidade de crédito em que uma propriedade é utilizada como garantia de pagamento. Em geral, essa estrutura permite acessar valores mais altos e prazos mais longos do que os oferecidos por algumas outras modalidades de empréstimo.
Com o Alugou Quitou, é possível conhecer as condições do crédito com garantia de imóvel e avaliar se essa alternativa faz sentido para seus objetivos financeiros.
Neste guia, você vai entender o significado de home equity, como funciona a contratação, quais são as vantagens e os cuidados necessários antes de assumir esse compromisso.
O que é home equity?
Home equity é uma modalidade de empréstimo em que um imóvel é oferecido como garantia da operação de crédito. O termo vem do inglês: home significa casa ou lar, enquanto equity, no contexto financeiro, está relacionado à participação patrimonial ou ao valor próprio acumulado em um bem.
Na prática, a expressão se popularizou no mercado financeiro para designar operações em que o proprietário utiliza um imóvel como garantia para conseguir recursos.
Diferentemente de um financiamento imobiliário tradicional, em que o crédito é destinado à compra de uma propriedade, o home equity permite utilizar o dinheiro para diferentes finalidades, conforme as condições do contrato.
Home equity é a mesma coisa que empréstimo com garantia de imóvel?
Sim. No mercado brasileiro, home equity e empréstimo com garantia de imóvel são expressões utilizadas para descrever essa modalidade de crédito.
Também é comum encontrar o termo refinanciamento de imóvel em conteúdos sobre o assunto. Entretanto, é importante analisar as condições específicas de cada operação, pois os nomes comerciais e as regras podem variar entre instituições.
Como funciona o empréstimo com garantia de imóvel?
O funcionamento começa com a solicitação de crédito e a apresentação de informações sobre o proprietário e o imóvel oferecido como garantia.
A instituição responsável pela operação avalia o perfil financeiro do solicitante, a documentação e o valor da propriedade. Com base nessa análise, define se a operação pode ser aprovada e quais condições serão oferecidas.
No Alugou Quitou, o produto divulgado prevê crédito de até 50% do valor do imóvel e prazo de pagamento de até 120 meses, sujeito à análise e às condições da operação.
O imóvel continua sendo do proprietário?
Sim. Durante o contrato, o proprietário pode continuar utilizando o imóvel, inclusive morando nele ou alugando a propriedade, conforme as condições contratuais.
Entretanto, o imóvel fica vinculado à operação como garantia. No modelo de alienação fiduciária, essa vinculação possui efeitos jurídicos próprios e permanece até a quitação da dívida.
Por isso, antes de contratar, é fundamental entender as obrigações assumidas e as consequências de um eventual atraso nos pagamentos.
O imóvel precisa estar quitado?
A possibilidade de utilizar um imóvel financiado ou com outras restrições depende das regras da instituição responsável pela operação.
O Alugou Quitou informa critérios específicos para a aceitação dos imóveis. Por isso, o proprietário deve consultar a equipe para confirmar se a propriedade atende aos requisitos de documentação, titularidade e avaliação.
Quais são as vantagens do home equity?
O empréstimo com garantia de imóvel pode ser uma alternativa para quem precisa de crédito e possui uma propriedade que atende aos critérios da operação.
Entre os principais benefícios estão:
1. Possibilidade de conseguir valores mais altos
Como o imóvel é utilizado como garantia, essa modalidade pode permitir a contratação de valores maiores do que os disponíveis em algumas linhas de crédito sem garantia.
No Alugou Quitou, o crédito pode chegar a 50% do valor avaliado do imóvel, dependendo da análise e das condições aprovadas.
2. Prazos mais longos para pagamento
Um prazo maior pode ajudar a distribuir o pagamento ao longo do tempo e organizar o orçamento.
O produto divulgado pelo Alugou Quitou prevê prazo de até 120 meses, mas o prazo efetivamente oferecido depende da aprovação da operação.
3. Taxas potencialmente mais competitivas
A existência de uma garantia real pode reduzir o risco da operação para a instituição financeira. Por isso, o home equity pode oferecer taxas mais competitivas do que modalidades de crédito sem garantia.
O Alugou Quitou divulga taxas a partir de 0,9% ao mês mais IPCA, sujeitas às condições aplicáveis. O custo efetivo e o valor das parcelas devem ser conferidos na proposta individual.
4. Liberdade para utilizar o dinheiro
Dependendo das condições do contrato, os recursos podem ser utilizados em diferentes objetivos financeiros, sem a necessidade de destiná-los à compra do próprio imóvel.
Essa flexibilidade permite avaliar o crédito de acordo com as necessidades e o planejamento de cada pessoa.
Para que serve o empréstimo com garantia de imóvel?
O dinheiro obtido pode ser utilizado em diferentes situações. O mais importante é considerar se a finalidade justifica o custo total da operação e se as parcelas cabem no orçamento.
Quitar dívidas e reorganizar as finanças
Quem possui dívidas com juros elevados pode avaliar se o home equity oferece condições para reorganizar os pagamentos.
Essa decisão exige comparar o custo total das dívidas atuais com o custo efetivo do novo crédito. Também é importante evitar a contratação de uma nova dívida sem um plano para não acumular outros compromissos financeiros.
Investir no próprio negócio
Empreendedores podem avaliar a modalidade para financiar uma expansão, adquirir equipamentos, reforçar o capital de giro ou colocar novos projetos em prática.
Antes de contratar, vale comparar o custo do crédito com o retorno esperado do investimento e considerar os riscos envolvidos.
Reformar ou valorizar um imóvel
O recurso também pode ser destinado a reformas, ampliações ou melhorias em uma propriedade.
Nesses casos, é importante elaborar um orçamento e avaliar se as melhorias pretendidas justificam o compromisso financeiro assumido.
Investir em educação e projetos pessoais
Cursos, especializações e outros projetos pessoais também podem fazer parte do planejamento de uso do crédito.
Independentemente da finalidade, a contratação deve considerar a capacidade de pagamento e a importância de manter uma reserva financeira para imprevistos.
Qual é a diferença entre home equity e hipoteca?
Embora os dois conceitos envolvam um imóvel como garantia, home equity e hipoteca não são exatamente a mesma coisa.
Na hipoteca, o imóvel é dado em garantia sem que isso implique, por si só, a transferência da propriedade ao credor. Já nas operações de home equity realizadas no Brasil por meio de alienação fiduciária, o imóvel fica vinculado à operação conforme um regime jurídico específico.
Como funciona a alienação fiduciária?
A alienação fiduciária é uma modalidade de garantia em que a propriedade fiduciária é transferida ao credor nos termos previstos em lei, enquanto o devedor mantém a posse direta e pode utilizar o imóvel conforme o contrato.
Após a quitação da dívida e o cumprimento das exigências legais, a garantia é encerrada.
Se houver inadimplência, o credor poderá iniciar os procedimentos legais para executar a garantia e buscar a recuperação do crédito. Isso pode levar à perda do imóvel pelo devedor.
Por esse motivo, é essencial avaliar a capacidade de pagamento antes de contratar.
Como contratar um empréstimo com garantia de imóvel?
O processo pode variar conforme a instituição financeira e as características da propriedade. De forma geral, a contratação envolve simulação, análise de crédito, avaliação do imóvel e formalização do contrato.
Quais são as etapas da contratação?
1. Faça uma simulação
Informe os dados solicitados para conhecer as possibilidades de crédito disponíveis para o seu perfil.
2. Receba uma proposta
A equipe responsável avalia as informações iniciais e apresenta as condições possíveis para a operação.
3. Envie a documentação
Os documentos pessoais, financeiros e do imóvel são utilizados para verificar os requisitos da contratação.
4. Aguarde a análise
A instituição responsável avalia o crédito e a propriedade oferecida como garantia. Essa etapa pode incluir a avaliação do imóvel e a verificação de sua situação documental.
5. Confira e assine o contrato
Se a operação for aprovada, revise as condições, as taxas, o prazo, as parcelas e as regras de garantia antes de formalizar a contratação.
6. Receba o crédito
Após o cumprimento das etapas contratuais e dos procedimentos necessários, o valor é liberado conforme as condições aprovadas.
No Alugou Quitou, a contratação é apresentada de forma digital, com acompanhamento da equipe durante o processo.
Quais cuidados tomar antes de contratar home equity?
Apesar das vantagens, o empréstimo com garantia de imóvel exige planejamento. Afinal, a propriedade é um bem importante e pode ser afetada em caso de inadimplência.
Antes de tomar uma decisão, considere os seguintes pontos:
- Custo Efetivo Total (CET): confira juros, tarifas, tributos e demais encargos aplicáveis à operação.
- Valor das parcelas: avalie se os pagamentos cabem no orçamento atual e continuam viáveis diante de possíveis imprevistos.
- Prazo de pagamento: entenda o custo total do crédito ao longo do contrato.
- Finalidade do dinheiro: tenha clareza sobre como os recursos serão utilizados e quais resultados espera alcançar.
- Risco sobre o imóvel: compreenda as consequências contratuais e legais de não conseguir pagar a dívida.
Uma taxa aparentemente menor não significa necessariamente que uma operação seja a melhor opção. Compare propostas considerando o custo total, o prazo e as condições oferecidas.
Perguntas frequentes sobre home equity
Quem pode contratar um empréstimo com garantia de imóvel?
A contratação depende dos critérios da instituição responsável, da análise de crédito, da documentação do solicitante e das condições do imóvel oferecido como garantia.
Consulte o Alugou Quitou para verificar os requisitos aplicáveis ao seu perfil.
Quanto posso conseguir com home equity?
O valor depende da avaliação do imóvel e da análise da operação. O Alugou Quitou divulga a possibilidade de crédito de até 50% do valor do imóvel, sujeita à aprovação.
Posso continuar morando ou alugando o imóvel?
Em geral, sim. O proprietário pode continuar utilizando a propriedade durante o contrato, respeitando as condições estabelecidas e as obrigações relacionadas à garantia.
O que acontece se eu não pagar as parcelas?
O atraso pode gerar encargos e outras consequências previstas no contrato. Em caso de inadimplência, a garantia poderá ser executada conforme os procedimentos legais, com risco de perda do imóvel.
Por isso, a capacidade de pagamento deve ser avaliada antes da contratação.
Home equity vale a pena?
Depende dos seus objetivos, da sua situação financeira e das condições oferecidas. A modalidade pode ser interessante para quem precisa de um valor maior e consegue assumir as parcelas com segurança.
A melhor decisão é comparar alternativas, avaliar o custo total e considerar o risco de utilizar um imóvel como garantia.
Conheça o empréstimo com garantia de imóvel do Alugou Quitou
Seu imóvel pode fazer parte de uma estratégia financeira para viabilizar projetos, reorganizar dívidas ou investir em novas oportunidades.
O Alugou Quitou oferece empréstimo com garantia de imóvel, com possibilidade de crédito de até 50% do valor da propriedade e prazo de pagamento de até 120 meses, conforme análise e aprovação.
Acesse a página do produto, conheça as condições e fale com um especialista para entender as opções disponíveis para o seu perfil.
Últimas notícias
Mostrar tudo →
Parcerias imobiliárias: como funcionam e como gerar mais oportunidades de negócio
Saiba como funcionam as parcerias imobiliárias, quais são suas vantagens e como corretores e imobiliárias podem ampliar oportunidades com o Alugou Quitou.
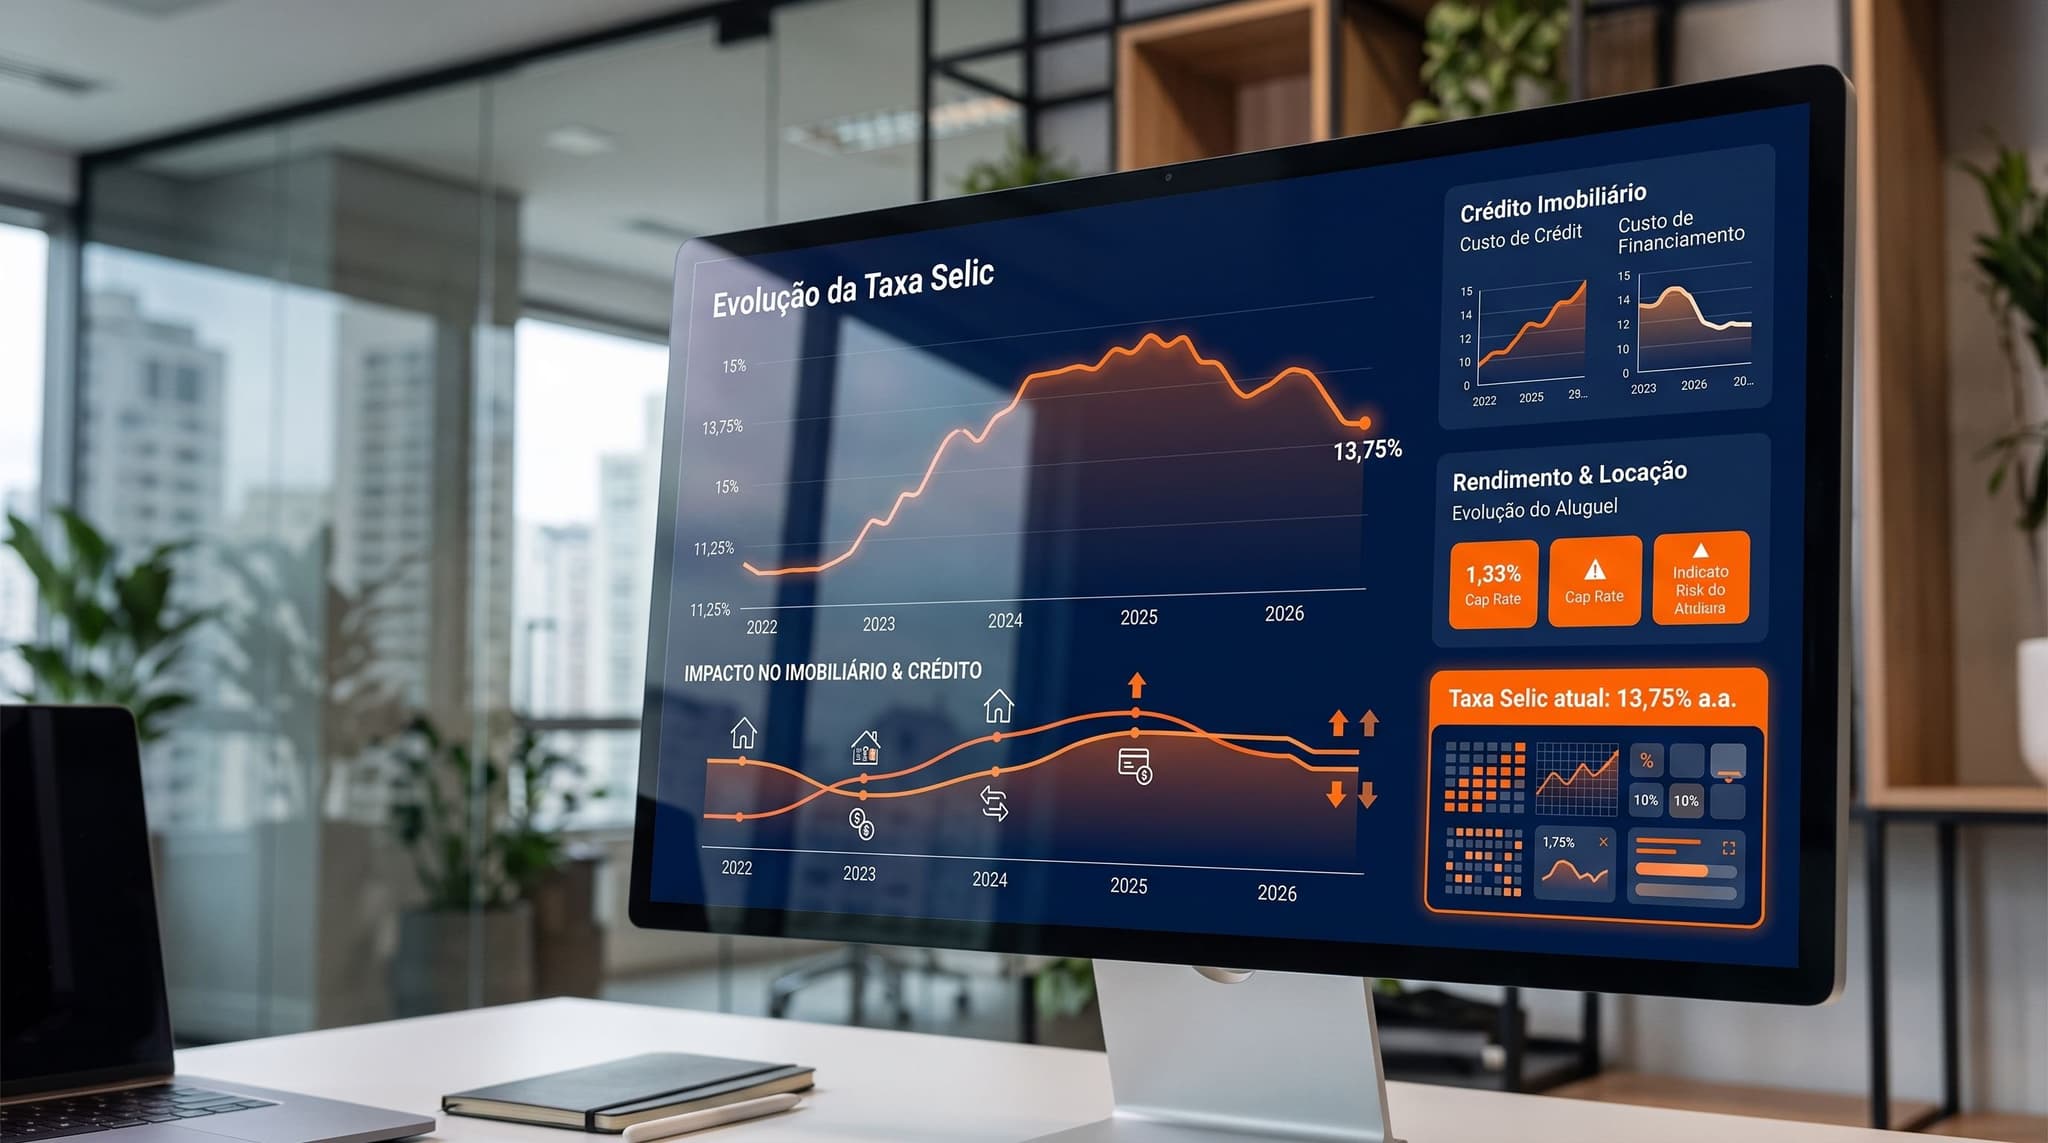
Taxa Selic 2026: qual é o valor atual e como ela afeta o crédito?
Entenda a taxa Selic em 2026, acompanhe as decisões do Copom e veja como os juros influenciam o crédito, os investimentos e o mercado imobiliário.
Risco de crédito e inadimplência: como prevenir perdas no mercado imobiliário
Entenda o risco de crédito na locação de imóveis, como prevenir a inadimplência e quais estratégias ajudam a proteger o planejamento financeiro.
O que é home equity? Entenda como funciona o empréstimo com garantia de imóvel
O que é home equity, como funciona o empréstimo com garantia de imóvel, quais são as vantagens e os cuidados antes de contratar.